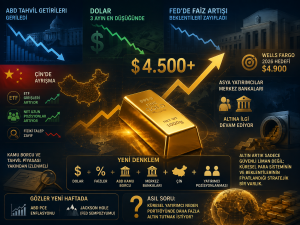
Altın neden yeniden 4.500 doların üzerinde? Değişen fiyat değil, denklem.
Ons altın bir günde yüzde 4’ün üzerinde primle 4.523 dolardan kapandı. Ancak manşetteki rakam bir kırılmayı değil bir toparlanmayı anlatıyor. Asıl soru şu: bu toparlanmayı taşıyan talep, geri çekilme öncesindeki talebe benziyor mu?
Çin’in altın stratejisi: yuanı altına değil, altını yuana bağlamak
Çin’in küresel finans sistemindeki temel problemi aslında oldukça basit: dünya dolardan uzaklaşmak isteyebilir, fakat bu otomatik olarak yuanı tercih edeceği anlamına gelmez. Tam da bu noktada altın, Çin açısından bir rezerv varlığı olmaktan çıkıp yuanın uluslararasılaşmasını destekleyen stratejik bir araca dönüşebilir.
Türkiye’de altın tokenizasyonuna kontrollü bir kapı: Dijital kıymetli maden rejimi ne getiriyor?
Fiziki karşılığı bulunan kıymetli madenlerin dağıtık defter teknolojisiyle dijitalleştirilmesine hukuki dayanak oluşturuldu. Ancak ortaya çıkan model, açık bir tokenizasyon alanı değil; izinli, izlenebilir ve merkezi biçimde gözetilen kapalı bir altyapı.
İran Savaşı Sonrası Gıda Enflasyonu: Türkiye İçin Ulusal Risk Zinciri
Petrol fiyatı tek başına enflasyon yaratmaz. Asıl risk; enerji, doğal gaz, gübre, lojistik ve tarım boyunca ilerleyen maliyet zinciridir. İran savaşı Türkiye için yalnızca bir dış politika başlığı değil, gıda güvenliği ve kamu koordinasyonu sınavıdır.
Altının uzun vadeli yatırım tezi güçlü: En büyük potansiyel madencilerde mi?
Altın fiyatındaki sert düzeltme uzun vadeli hikâyeyi ortadan kaldırmadı. Kalıcı enflasyon, jeopolitik riskler, merkez bankası alımları ve düşük reel faiz ihtimali altını desteklerken; güçlü marjlar ve görece düşük değerlemeler madencilik hisselerini daha yüksek potansiyel taşıyan ancak daha riskli bir yatırım alanına dönüştürüyor.
Altının yeni ekseni: Petrol, Fed ve Asya.
Altının kısa vadeli fiyatını makroekonomi, uzun vadeli yapısını ise Asya’nın yükselişi belirliyor. Petrol, enflasyon ve Fed fiyatın yönünü çizerken; Çin’in fiziki talebi, Hong Kong’un takas sistemi ve Singapur’un hamlesi piyasanın ağırlık merkezini Doğu’ya kaydırıyor.
Nisan’da ateşkes açıklanmıştı. Petrol 103’ten 92’ye inmişti, CDS 270’ten 239’a gerilemişti. İslamabad’da müzakereler başlamıştı.
Altın’ı sevmeyenler el kaldırsın, kim sevmez ki dediğinizi duyar gibi oluyorum …
Altın, finans literatüründe yalnızca bir emtia değildir.
Üç kimliği vardır: emtia, para ve finansal varlık.
Bu üçlü kimlik, onu hem reel hem parasal şoklara duyarlı kılar — ve bu yüzden risk yönetiminde ayrı bir yere oturtmak gerekir.
Altın Neden Savaşta Düştü?
İran savaşı (Ocak–Mart 2026) piyasalara çok net bir şey öğretti:
Genel beklentimiz şuydu: Savaş = Altın yükselir. Artık her zaman doğru değil ve bu noktada altının savaş öncesi tarihi tepe noktasına gördüğümüzü de bir yere not edelim.
Savaşın etkisiyle Dubai altın piyasasının fiilen devre dışı kalması, küresel altın ticaretinde kritik bir kırılma yaratıyor.
Dubai uzun yıllardır İran, Orta Doğu ve Asya arasında fiziki altının en önemli geçiş merkezlerinden biriydi. Bu kanalın kapanması, özellikle fiziki altının dolaşımında ciddi bir daralma anlamına geliyor.