
29Ağu, 2026
Jeopolitik risk denildiğinde tek bir sonuç düşünülür: risk artar, maliyet yükselir. Oysa aynı ülke için iki farklı savaş, gelir tablosunun iki farklı satırında zıt sonuçlar yaratabilir.
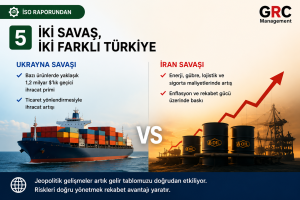
Jeopolitik risk denildiğinde tek bir sonuç düşünülür: risk artar, maliyet yükselir. Oysa aynı ülke için iki farklı savaş, gelir tablosunun iki farklı satırında zıt sonuçlar yaratabilir.
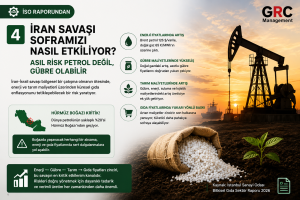
Bir savaşın gıda fiyatlarına etkisini düşündüğümüzde akla önce petrol geliyor. Oysa Hürmüz çevresindeki gerilim açısından gıda sektörü için daha kritik bir başlık var: gübre.

tkisel gıdada Türkiye 15. sırada. Peki değer zincirinin neresinde?
İstanbul Sanayi Odası için hazırladığımız 240 sayfalık rapor yayımlandı. 26 GTİP kodunda 348,3 milyar dolarlık küresel pazarı ve Türkiye’nin 7,87 milyar dolarlık ihracatını inceliyor. Ama raporun asıl bulgusu pazar payında değil, kompozisyonda: Türkiye’nin en yüksek pay aldığı kategoriler dünyanın en küçük pazarları.

Nisan’da ateşkes açıklanmıştı. Petrol 103’ten 92’ye inmişti, CDS 270’ten 239’a gerilemişti. İslamabad’da müzakereler başlamıştı.
İran Savaşı 5. Haftada | Piyasalar Bana Ne Söylüyor?
Bir ay önce bu rakamları kimse göremezdi.
Şimdi tabloya bakıyorum ve tek bir cümleyle özetleyebiliyorum: Hürmüz Boğazı, dünya ekonomisinin en pahalı tıkacı haline geldi.

İran yıllardır çevre ülkelerde vekiller üzerinden yürüttüğü stratejiyle bölgesel denklemi şekillendirdi. Suriye’de, Irak’ta, Yemen’de ve Lübnan’da çatışmalar doğrudan İran topraklarında değil; vekil aktörler üzerinden ilerledi.

İran savaşı birkaç haftalık bir operasyon olmayabilir; bölgeyi yıllarca etkileyecek daha uzun bir sürecin başlangıcında olabiliriz.
Hafta içinde satır aralarında değindiğim bir konuyu biraz daha açık yazmak istiyorum. Ben İran savaşının bu kez kısa sürede biteceğini düşünmüyorum. Önümüzde en az 5–6 aylık bir çatışma dönemi olasılığı var.