Sekiz yıllık toplantı ve e-posta kayıtları, üç Türk siyasal bilgiler fakültesinin kamuya açık duyuruları ve NYU Stern/Columbia karşılaştırması ışığında: üniversitelerde araştırmayı ortak gündemde ne kadar konuşuyoruz?
Bir merkez bankası araştırması, bir aile ofisi raporu, birkaç kasa genişletme haberi, bir ETF akış tablosu — tek tek dağınık görünen bu hafta, bir araya gelince tek bir tez veriyor: altın talebi genişlemiyor, derinleşiyor.
Sana iyi bir gelecek bırakamadık. Üstelik uzun süre bunun senin yeterince çalışmamanla ilgili olduğunu söyledik. Bunun için senden özür dileriz.
Türkiye Risk Raporu’nun son üç yılı bunu rakamla gösteriyor. İlk 10 risk içindeki toplumsal risk sayısı 2024’te 4, 2025’te 7, 2026’da 8. Bir liste üç yılda bu kadar değişiyorsa orada tesadüf değil, birikmiş tercihler vardır.
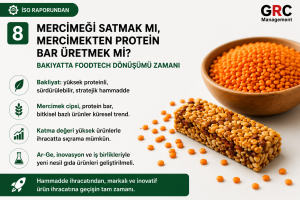
Türkiye’nin tarımsal rekabetçiliği uzun yıllar “ne kadar üretiyoruz?” sorusu üzerinden tartışıldı. Yeni soru farklı: ürettiğimiz hammaddeden ne kadar yeni ürün ve teknoloji çıkarabiliyoruz?
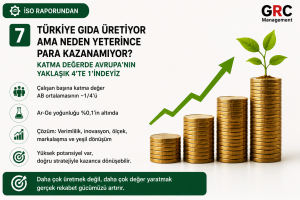
Gıda imalatı imalat sanayiinin en büyük alt sektörlerinden biri. Buna rağmen aynı büyüklük katma değere yansımıyor. Sorun kapasite değil, ürünün değer zincirindeki konumu.
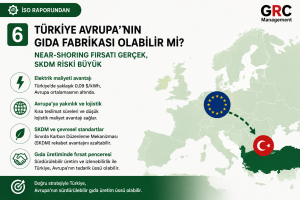
Türkiye birçok Avrupa ülkesine göre daha düşük elektrik maliyetine ve güçlü bir işleme kapasitesine sahip. Ancak maliyet avantajı, kalıcı rekabet avantajıyla aynı şey değil.
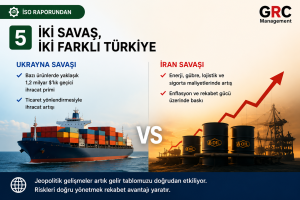
Jeopolitik risk denildiğinde tek bir sonuç düşünülür: risk artar, maliyet yükselir. Oysa aynı ülke için iki farklı savaş, gelir tablosunun iki farklı satırında zıt sonuçlar yaratabilir.
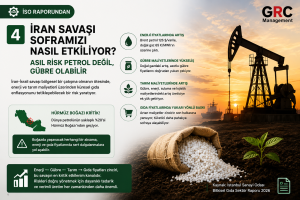
Bir savaşın gıda fiyatlarına etkisini düşündüğümüzde akla önce petrol geliyor. Oysa Hürmüz çevresindeki gerilim açısından gıda sektörü için daha kritik bir başlık var: gübre.
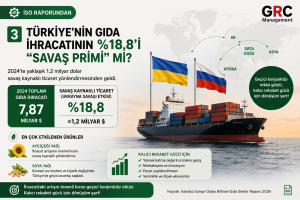
İhracat rakamları yükseldiğinde genellikle aynı sonuca varıyoruz: rekabet gücümüz arttı. Oysa dış ticarette rakamın büyümesi ile yapısal rekabetçiliğin güçlenmesi aynı şey değil.