
31Ağu, 2026
Küresel altın piyasasında fiyat hareketlerinin ötesinde daha sessiz bir değişim yaşanıyor: büyük yatırımcılar yalnızca ne kadar altın tuttuklarını değil, altını nasıl tuttuklarını da değiştiriyor.

Küresel altın piyasasında fiyat hareketlerinin ötesinde daha sessiz bir değişim yaşanıyor: büyük yatırımcılar yalnızca ne kadar altın tuttuklarını değil, altını nasıl tuttuklarını da değiştiriyor.

Altın piyasası haftayı sert bir yön değişimiyle tamamladı. Hafta başında 40 trilyon doları aşan ABD kamu borcu altını desteklerken, hafta sonunda Fed’in enflasyon odaklı mesajları piyasayı tersine çevirdi. Şimdi gözler ABD istihdam verilerinde.
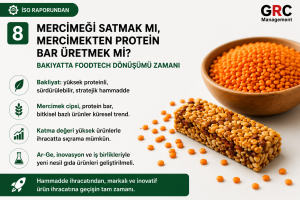
Türkiye’nin tarımsal rekabetçiliği uzun yıllar “ne kadar üretiyoruz?” sorusu üzerinden tartışıldı. Yeni soru farklı: ürettiğimiz hammaddeden ne kadar yeni ürün ve teknoloji çıkarabiliyoruz?
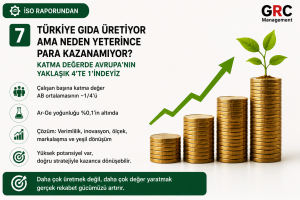
Gıda imalatı imalat sanayiinin en büyük alt sektörlerinden biri. Buna rağmen aynı büyüklük katma değere yansımıyor. Sorun kapasite değil, ürünün değer zincirindeki konumu.
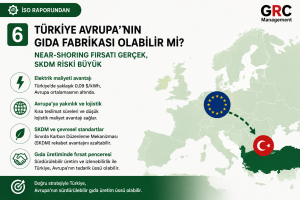
Türkiye birçok Avrupa ülkesine göre daha düşük elektrik maliyetine ve güçlü bir işleme kapasitesine sahip. Ancak maliyet avantajı, kalıcı rekabet avantajıyla aynı şey değil.
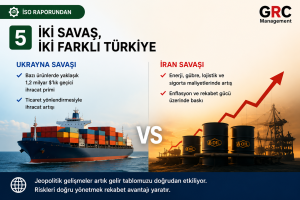
Jeopolitik risk denildiğinde tek bir sonuç düşünülür: risk artar, maliyet yükselir. Oysa aynı ülke için iki farklı savaş, gelir tablosunun iki farklı satırında zıt sonuçlar yaratabilir.
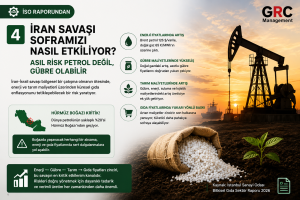
Bir savaşın gıda fiyatlarına etkisini düşündüğümüzde akla önce petrol geliyor. Oysa Hürmüz çevresindeki gerilim açısından gıda sektörü için daha kritik bir başlık var: gübre.
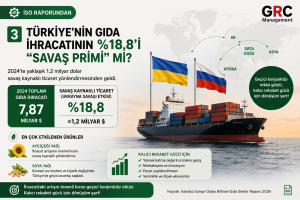
İhracat rakamları yükseldiğinde genellikle aynı sonuca varıyoruz: rekabet gücümüz arttı. Oysa dış ticarette rakamın büyümesi ile yapısal rekabetçiliğin güçlenmesi aynı şey değil.
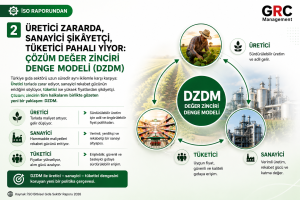
Üç şikâyetin aynı anda doğru olması ilk bakışta imkânsız görünüyor. Oysa tam da bu durum, Türkiye’nin gıda politikasındaki temel tasarım hatasını gösteriyor: fiyatı yönetmeye çalışıyoruz, zinciri değil.

Gıda fiyatları 5 yılda %720 arttı: sorun market rafında mı, tarlada mı?
Türkiye’de gıda enflasyonu tartışması çoğu zaman market rafında başlıyor ve orada bitiyor. Oysa raftaki etiket, tohumdan gübreye, enerjiden kura, lojistikten üretim planlamasına uzanan çok daha uzun bir hikâyenin son halkası.