Dünya Altın Konseyi’nin 9 Eylül’de açıkladığı verilere göre küresel altın ETF’leri tüm zamanların en yüksek stok seviyesine ulaştı; bir gün önce PBoC kesintisiz alımının 22. ayına girdi. Fed’in 15-16 Eylül toplantısı öncesinde, altının hikâyesi artık fiyat değil kapasite meselesi.
Kamu varlıklarının devri üzerine: bir nesiller arası sermaye meselesi
Bir köprü, bir otoyol, bir liman sadece mühendislik yapısı değildir; on yıllar boyunca, enflasyonun reel geliri aşındırdığı dönemlerde ödenen vergiyle biriktirilmiş bir kamusal sermayedir. Bugün bu sermayeye bakış açısı, tehlikeli bir biçimde “dönemsel likidite kalemi”ne doğru kaymaktadır.
Bir köprü, bir otoyol, bir liman… Bunlar salt mühendislik yapıları değildir; on yıllar boyunca biriktirilmiş kamusal sermayenin somutlaşmış hâlidir. Bu sermaye, memurun maaşından kesilen vergiyle, esnafın ödediği stopajla, işletmelerin kurumlar vergisiyle finanse edilmiştir. Üstelik bu finansman, sıradan bir konjonktürde değil, enflasyonun reel geliri sürekli aşındırdığı dönemlerde gerçekleşmiştir. Dolayısıyla bu varlıkların maliyeti yalnızca nominal harcama tutarı değil, aynı zamanda o dönemin toplumsal kesimlerinin katlandığı reel kayıptır.
Sorunun çerçevesi
Kamu varlıklarına yaklaşımda son dönemde belirgin bir kavramsal kayma gözlemlenmektedir. Bu varlıklar artık nesiller arası bir emanet olarak değil, ihtiyaç anında likide edilebilecek bir stok kalemi olarak ele alınmaktadır. Söz konusu satışların zamanlaması da bu tezi destekler niteliktedir: genellikle bütçe açığının derinleştiği dönemlerde ya da seçim öncesi ekonomik programa kısa vadede “görünür” katkı sağlama ihtiyacı doğduğunda gündeme gelmektedir. Başka bir ifadeyle, karar, varlığın uzun vadeli stratejik değerine göre değil, kısa devreli mali veya siyasi takvime göre şekillenmektedir.
Kısa vadeli bir nakit ihtiyacı, uzun vadeli ve çoğu zaman geri döndürülemez bir sermaye kaybıyla kapatılmaktadır.
Bu, iktisadi açıdan bir vade uyumsuzluğu (maturity mismatch) örneğidir.
Nesiller arası adalet boyutu
Bu meselenin en az tartışılan ama en kritik boyutu, nesiller arası adalettir. Varlığın finansmanına katkı sunan kesim ile satıştan elde edilen kısa vadeli mali rahatlamadan yararlanan kesim örtüşmemektedir. Bedeli geniş bir toplumsal taban — ücretlisi, emeklisi, üreticisi ve girişimcisiyle — ödemiştir; satıştan sağlanan faydanın önemli bir kısmı ise çok daha dar bir zaman diliminde, o anki bütçe dengesine yansımaktadır. Bu asimetri, kamu maliyesi literatüründe gelecek nesillerin bugünkü kararlar için maliyetlendirilmesi olarak adlandırılan sorunla örtüşür.
Adalet
Bedeli geniş bir toplumsal taban ödedi; kısa vadeli fayda dar bir zaman dilimine yansıyor.
Zamanlama
Karar, varlığın stratejik değerine değil, mali/siyasi takvime göre şekilleniyor.
Geri Dönüşsüzlük
Yeniden inşa maliyeti ilk yatırımın kayda değer ölçüde üzerinde; karar fiilen tek yönlü.
Zamanlama ve geri dönüşsüzlük
Kararın zamanlaması kadar, geri dönüşsüzlüğü de önemlidir. Bir altyapı varlığının yeniden inşası — gerek finansal maliyet gerekse süre açısından — ilk yatırım bedelinin kayda değer ölçüde üzerinde bir yük gerektirir. Bu nedenle bu tür devir kararları, tersine çevrilmesi fiilen mümkün olmayan bir eşiği temsil eder. Karar alıcının önündeki kısa vadeli nakit ihtiyacı somut ve aciliyet taşıyan bir görünüm sunarken, elden çıkarılan varlığın uzun vadeli getiri potansiyeli ve stratejik kontrol değeri soyut kalmakta, bu da karar sürecinde sistematik bir kısa vadeli önyargıya (present bias) zemin hazırlamaktadır.
Bir benzetme
Meseleyi somutlaştırmak gerekirse: kuşaklar boyu biriktirilen, borçla ve emekle edinilmiş bir aile mülkü düşünülebilir. Bu mülk, onu miras alan kişi tarafından yönetilebilir, gerektiğinde daha verimli hâle getirilebilir, hatta belirli koşullarla kısmi ortaklıklara konu edilebilir. Ancak mülkün bütününün, dönemsel bir nakit sıkışıklığını gidermek amacıyla parça parça elden çıkarılması, kısa vadede rahatlama sağlasa da yapısal bir küçülmeye ve nihayetinde kalıcı bir değer kaybına yol açar. Kamu varlıklarının devri de benzer bir mantığa tabidir: anlık likidite ihtiyacı, kalıcı bir sermaye kaybıyla telafi edilmektedir.
Tasarruf yetkisi, mülkiyetin devri anlamına gelmemelidir.
Sorumluluk üç düzeyde ayrışır:
- İşletme: mevcut varlığı daha verimli işletmek meşru bir tasarruftur
- Kısmi ortaklık: şeffaf ve hesap verebilir çerçevelerle sınırlı işbirlikleri değerlendirilebilir
- Tam devir: geri dönüşü olmayan bir elden çıkarma, nesiller arası adalet açısından farklı bir kategoridir
Bu bir hukuki değerlendirme değil, kurumsal yönetişim perspektifinden bir okumadır.
- Metin belirli bir ülke, işlem veya karara atıf yapmamaktadır; genel bir yönetişim ilkesini tartışmaktadır.
- Varlık devirlerinin her örneği kendi bağlamında (fiyatlama, şeffaflık, kullanım amacı) ayrıca değerlendirilmelidir.
- Buradaki “geri dönüşsüzlük” vurgusu, her devrin sakıncalı olduğu anlamına gelmez; karar sürecinin hangi ufka göre kurgulandığına dairdir.
Sonuç
Kamu varlıkları üzerindeki tasarruf yetkisi, mülkiyetin devri anlamına gelmemelidir. Bugünün karar vericilerinin sorumluluğu, bu varlıkları daha verimli işletmek, gerektiğinde şeffaf ve hesap verebilir çerçevelerle kısmi işbirliklerine açmak olabilir; ancak bunu, dönemsel bir bütçe sıkışıklığını gidermek ya da kısa vadeli bir ekonomik programa görünürlük kazandırmak amacıyla geri dönüşü olmayan bir devirle yapmak, nesiller arası adalet ve kamu sermayesinin sürdürülebilirliği açısından ciddi bir risk taşımaktadır.
Not: Bu yazı, kurumsal yönetişim ve kamu maliyesi perspektifinden genel bir değerlendirmedir; belirli bir ülke, kurum veya işleme dair bir iddia içermez.
Varlığı fiyatı değil, ufku belirlesin.
Kurumsal yönetişim, risk ve stratejik karar alma üzerine içerikleri takip edin; bültene ve GRC Management içeriklerine tek adresten ulaşın.
Sekiz yıllık toplantı ve e-posta kayıtları, üç Türk siyasal bilgiler fakültesinin kamuya açık duyuruları ve NYU Stern/Columbia karşılaştırması ışığında: üniversitelerde araştırmayı ortak gündemde ne kadar konuşuyoruz?
Bir merkez bankası araştırması, bir aile ofisi raporu, birkaç kasa genişletme haberi, bir ETF akış tablosu — tek tek dağınık görünen bu hafta, bir araya gelince tek bir tez veriyor: altın talebi genişlemiyor, derinleşiyor.
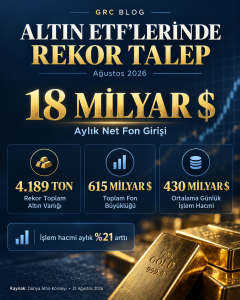
Dünya Altın Konseyi’nin Ağustos 2026 Gold ETF Commentary raporuna göre küresel altın ETF’lerine bir ayda 18 milyar dolar net giriş oldu — tarihteki ikinci en yüksek aylık rakam. Fiziki altın varlıkları 4.189 tona ulaşarak yeni bir rekor kırdı.
Çin’in rezerv alımlarını hızlandırması, Rus altınının Hong Kong üzerinden Asya’ya yönelmesi, Hindistan’da talebin politika baskısına direnmesi ve küresel ETF’lere dönen 18 milyar dolar — dört ayrı veri seti tek bir büyük hikâyede birleşiyor.
Bloomberg’in bir düzineden fazla dev varlık yöneticisini kapsayan araştırması, kurumsal, resmi ve bireysel sermayenin aynı anda aynı varlığa yöneldiğini gösteriyor. Bu tablo geçici bir fiyat hareketinden çok, talep tarafında yapısal bir yeniden konumlanmaya işaret ediyor.
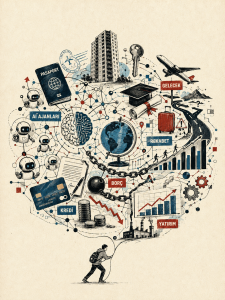
Sana iyi bir gelecek bırakamadık. Üstelik uzun süre bunun senin yeterince çalışmamanla ilgili olduğunu söyledik. Bunun için senden özür dileriz.
Pet Fair Asia’da çekilen bir fotoğraftan yola çıkarak, Çin’de fuar standlarının nasıl canlı yayın stüdyosuna dönüştüğünü, bu modelin gerçek satış rakamlarını ve Türkiye’deki şirketler için çıkarımları ele alıyor.
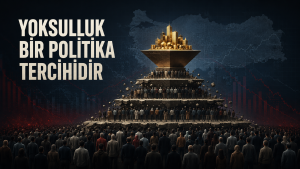
Türkiye Risk Raporu’nun son üç yılı bunu rakamla gösteriyor. İlk 10 risk içindeki toplumsal risk sayısı 2024’te 4, 2025’te 7, 2026’da 8. Bir liste üç yılda bu kadar değişiyorsa orada tesadüf değil, birikmiş tercihler vardır.