
29Ağu, 2026
Gıda imalatı imalat sanayiinin en büyük alt sektörlerinden biri. Buna rağmen aynı büyüklük katma değere yansımıyor. Sorun kapasite değil, ürünün değer zincirindeki konumu.
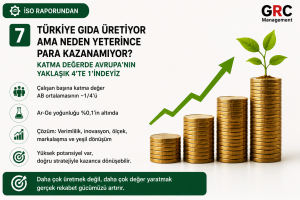
Gıda imalatı imalat sanayiinin en büyük alt sektörlerinden biri. Buna rağmen aynı büyüklük katma değere yansımıyor. Sorun kapasite değil, ürünün değer zincirindeki konumu.
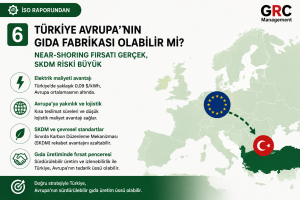
Türkiye birçok Avrupa ülkesine göre daha düşük elektrik maliyetine ve güçlü bir işleme kapasitesine sahip. Ancak maliyet avantajı, kalıcı rekabet avantajıyla aynı şey değil.
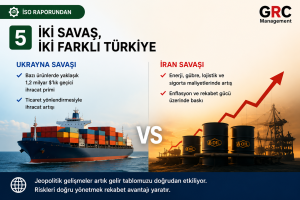
Jeopolitik risk denildiğinde tek bir sonuç düşünülür: risk artar, maliyet yükselir. Oysa aynı ülke için iki farklı savaş, gelir tablosunun iki farklı satırında zıt sonuçlar yaratabilir.
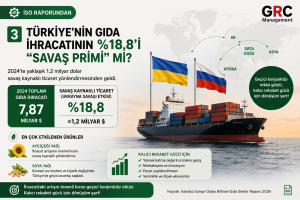
İhracat rakamları yükseldiğinde genellikle aynı sonuca varıyoruz: rekabet gücümüz arttı. Oysa dış ticarette rakamın büyümesi ile yapısal rekabetçiliğin güçlenmesi aynı şey değil.
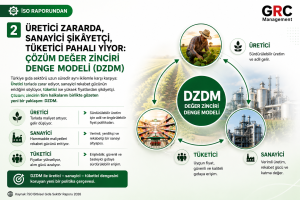
Üç şikâyetin aynı anda doğru olması ilk bakışta imkânsız görünüyor. Oysa tam da bu durum, Türkiye’nin gıda politikasındaki temel tasarım hatasını gösteriyor: fiyatı yönetmeye çalışıyoruz, zinciri değil.

tkisel gıdada Türkiye 15. sırada. Peki değer zincirinin neresinde?
İstanbul Sanayi Odası için hazırladığımız 240 sayfalık rapor yayımlandı. 26 GTİP kodunda 348,3 milyar dolarlık küresel pazarı ve Türkiye’nin 7,87 milyar dolarlık ihracatını inceliyor. Ama raporun asıl bulgusu pazar payında değil, kompozisyonda: Türkiye’nin en yüksek pay aldığı kategoriler dünyanın en küçük pazarları.

🎥 Şirket Terapisi | Türkiye Beyaz Eşya Sektörü: Küresel Rekabette Nerede?
Türkiye’nin en güçlü sanayi sektörlerinden biri olan beyaz eşya ve ev aletleri sektörü, bugün küresel üretim zincirlerinde stratejik bir konumda bulunuyor.